
 Strona główna > Blog > Czek bez pokrycia w ZEA od 2026 roku: Zmiany w prawie, kary i praktyczne porady dla dłużników i wierzycieli
Czek bez pokrycia w ZEA od 2026 roku: Zmiany w prawie, kary i praktyczne porady dla dłużników i wierzycieli
Dekryminalizacja czeków bez pokrycia w ZEA namieszała. Wielu pyta, czy za niezapłacony czek naprawdę nic już nie grozi. Nic bardziej mylnego. Chociaż pustki na koncie nie wsadzą cię już automatycznie za kratki, nowe przepisy uruchomiły ekspresową machinę egzekucji cywilnej. Co więcej, umyślne oszustwa nadal są traktowane z całą surowością, z zakazem wyjazdu włącznie.
Wyjaśnijmy, co dokładnie zmieniło się w prawie i co to oznacza w praktyce. Omawiamy, jakie kary wciąż obowiązują, jak wierzyciel może odzyskać swoje pieniądze i co realnie grozi dłużnikowi. To kluczowe informacje dla każdego, kto robi interesy w regionie, o czym więcej piszemy w artykule o zakładaniu firmy w Dubaju.
Czy czek bez pokrycia w ZEA to nadal przestępstwo?
Zasadniczo nie. Od wejścia w życie kluczowych zmian, zwłaszcza Federalnego dekretu z mocą ustawy nr 50/2022, wystawienie czeku bez wystarczających środków na koncie przestało być przestępstwem ściganym z urzędu. Sprawę traktuje się jako zobowiązanie cywilne. Cały ciężar dochodzenia roszczeń przeniósł się ze sfery karnej do cywilnej. Cel? Odciążyć sądy karne i udrożnić obrót gospodarczy.
Nie oznacza to jednak całkowitej depenalizacji. Odpowiedzialność karna wciąż istnieje. Nowe prawo wyraźnie oddziela sytuację, w której na koncie po prostu zabrakło pieniędzy, od celowego działania z zamiarem oszustwa. Takie działania w „złej wierze” pozostały przestępstwami.
Prawo w ZEA wciąż surowo karze czyny popełnione w złej wierze, mające na celu udaremnienie realizacji czeku. Sprawa karna jest niemal pewna w kilku konkretnych przypadkach. Do takich sytuacji zalicza się przede wszystkim:
- Umyślne polecenie wstrzymania płatności wydane bankowi, zanim wierzyciel zdążył przedstawić czek do zapłaty.
- Zamknięcie konta bankowego lub wycofanie wszystkich środków tuż przed terminem realizacji czeku. To klasyczny manewr, który ma uniemożliwić wierzycielowi otrzymanie zapłaty.
- Podpisanie czeku w sposób, który celowo uniemożliwia jego realizację — na przykład złożenie podpisu, który nie zgadza się ze wzorem zdeponowanym w banku.
- Fałszowanie czeku, co jest już odrębnym i bardzo poważnym przestępstwem.
W takich przypadkach prokuratura może wszcząć postępowanie karne. Wtedy, niezależnie od cywilnego obowiązku zwrotu długu, sprawcy grożą poważne konsekwencje.
Jakie kary grożą za czek bez pokrycia w ZEA?
Jeśli nie ma znamion oszustwa, a czek po prostu nie został opłacony z braku pieniędzy, konsekwencje są głównie cywilne. Nowa procedura nie skupia się na karaniu dłużnika więzieniem. Koncentruje się na przymusowej egzekucji długu.
Według nowych przepisów zwrócony przez bank czek jest traktowany jak tytuł wykonawczy. To absolutnie kluczowa zmiana. Pozwala wierzycielowi ominąć długi proces sądowy o zapłatę i skierować sprawę prosto do sądu egzekucyjnego. Dla dłużnika oznacza to jedno: jego majątek jest zagrożony znacznie szybciej niż kiedyś.
A jeśli postępowanie wykaże, że dłużnik działał w złej wierze? Wtedy w grę wchodzą zarzuty karne, a kary potrafią być dotkliwe. Mogą one obejmować:
- Grzywnę w wysokości od 10% do nawet dwukrotności wartości czeku, przy czym jej minimalna kwota to 5 000 AED.
- Karę pozbawienia wolności od 6 miesięcy do 2 lat.
To prokuratura i sąd, na podstawie dowodów, zdecydują o kwalifikacji czynu i ostatecznym wymiarze kary.
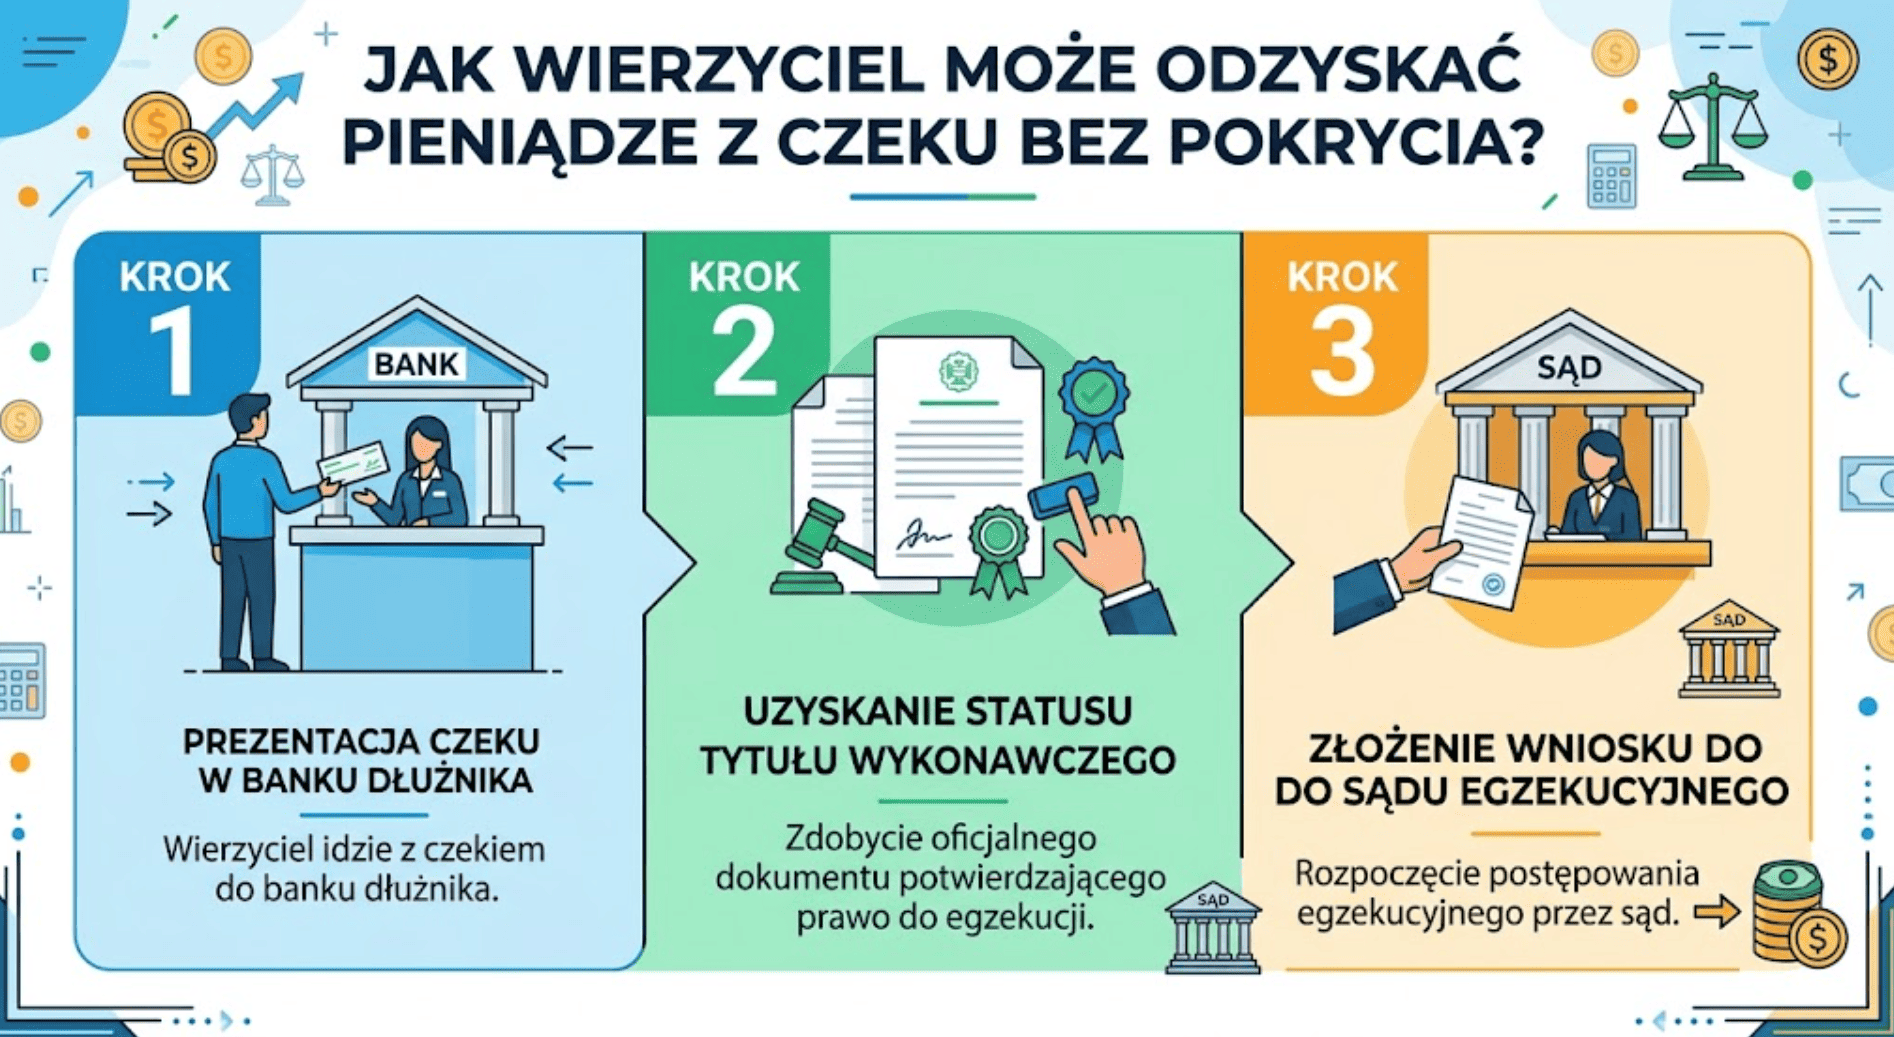
Jak wierzyciel może odzyskać pieniądze z czeku bez pokrycia?
Nowe prawo dało wierzycielom znacznie skuteczniejsze narzędzia. Proces odzyskiwania należności stał się prostszy i szybszy.
Krok 1: Prezentacja czeku w banku Wierzyciel idzie z czekiem do banku dłużnika. Co jeśli na koncie nie ma pełnej kwoty? Bank ma obowiązek wypłacić wierzycielowi tyle, ile jest dostępne (tzw. płatność częściowa), a fakt ten zostaje odnotowany na odwrocie czeku. Nie można już blokować całej operacji z powodu braku części środków.
Krok 2: Uzyskanie statusu tytułu wykonawczego Czek zwrócony przez bank z adnotacją o braku pokrycia (całkowitym lub częściowym) automatycznie zyskuje moc tytułu wykonawczego. Koniec z czekaniem na osobny wyrok sądowy potwierdzający dług.
Krok 3: Złożenie wniosku do sądu egzekucyjnego Z takim dokumentem w ręku wierzyciel idzie prosto do sądu egzekucyjnego (Execution Court). Na tej podstawie sąd wszczyna postępowanie, które może prowadzić do natychmiastowych działań. Mowa o takich krokach jak:
- Zajęcie kont bankowych dłużnika.
- Zajęcie jego wynagrodzenia za pracę.
- Zajęcie nieruchomości i innych posiadanych aktywów.
Ten uproszczony mechanizm to część szerszego systemu, który warto poznać, zwłaszcza jeśli rozważasz inwestowanie w nieruchomości w Dubaju, gdzie czeki wciąż są popularną formą zabezpieczenia transakcji.
Czy za niezapłacony czek można dostać zakaz wyjazdu z ZEA?
Tak. Mimo dekryminalizacji wierzyciel wciąż dysponuje potężnym narzędziem nacisku: może złożyć wniosek o nałożenie na dłużnika zakazu opuszczania Zjednoczonych Emiratów Arabskich (tzw. travel ban).
Podstawę prawną stanowi tu art. 324 Federalnego dekretu z mocą ustawy nr 42/2022 (Prawo o postępowaniu cywilnym). Sąd może nałożyć zakaz wyjazdu, jeśli istnieją solidne powody, by sądzić, że dłużnik planuje uciec z kraju, aby uniknąć spłaty długu.
Warunki nałożenia zakazu wyjazdu:
- Dług musi być bezsporny, wymagalny i określony co do wysokości.
- Wierzyciel musi uprawdopodobnić, że dłużnik może planować ucieczkę.
- W praktyce sądowej często stosuje się nieformalny próg zadłużenia na poziomie 10 000 AED, ale to nie jest sztywna reguła. Sąd ma swobodę w ocenie i może nałożyć zakaz nawet przy niższych kwotach, jeśli okoliczności sprawy to uzasadniają.
Zakaz wyjazdu jest środkiem zapobiegawczym. Można go uchylić po spłacie całego długu, zawarciu ugody z wierzycielem albo po przedstawieniu w sądzie odpowiedniego zabezpieczenia majątkowego, na przykład w formie depozytu.
Często zadawane pytania
Czy mogę iść do więzienia za czek bez pokrycia w ZEA?
Od 2022 roku za samo wystawienie czeku, na który zabrakło środków, nie idzie się do więzienia. To sprawa cywilna. Kara pozbawienia wolności (od 6 miesięcy do 2 lat) jest jednak wciąż możliwa, ale tylko w jednym przypadku: gdy prokuratura udowodni ci działanie w złej wierze, na przykład celowe zamknięcie konta, by uniknąć płatności.
Co się stanie, jeśli na koncie mam tylko część kwoty z czeku?
Zgodnie z nowymi przepisami, bank ma obowiązek dokonać zapłaty częściowej. Wierzyciel otrzyma tyle, ile jest na koncie, a bank odnotuje tę operację na odwrocie czeku. Na resztę należności wierzyciel może natychmiast wszcząć postępowanie egzekucyjne.
Jak zdjąć zakaz wyjazdu nałożony z powodu długu?
Zakaz wyjazdu (travel ban) można uchylić na kilka sposobów. Najprostszy to całkowita spłata długu. Inne opcje to zawarcie ugody z wierzycielem (który następnie wycofa wniosek z sądu) lub złożenie w sądzie zabezpieczenia w wysokości długu, np. depozytu gotówkowego. Każda z tych dróg wymaga złożenia formalnego wniosku w sądzie.
Czy zmiany w prawie dotyczącym czeków działają wstecz?
Tak, w pewnym zakresie. Nowe przepisy dekryminalizujące „zwykłe” czeki bez pokrycia miały zastosowanie do spraw, które były w toku. Sprawy karne będące na etapie dochodzenia lub procesu, a dotyczące jedynie braku środków (bez oszustwa), zostały umorzone lub przekierowane na ścieżkę cywilną. Nie dotyczy to jednak wyroków, które zapadły i uprawomocniły się przed wejściem w życie zmian – te pozostały w mocy.